




荻原歯科ブログ Blog
 荻原歯科ブログ
インプラントは医療費控除の対象?戻る金額の計算と対象外になる費用
噛む機能を取り戻すためのインプラント治療は、国税庁が示している歯科治療費の考え方に照らすと、医療費控除の対象になると考えられます。控除額は、1年間に支払った医療費から10万円を差し引いた金額で、上限は200万円です。
ただし、戻ってくるのは控除額そのものではなく、控除額に税率をかけた分です。インプラント1本33万円を支払った場合、所得税率10%の方であれば所得税と住民税をあわせて約4万6,000円の負担減が目安になります。この記事では、計算の仕組み、対象になる費用とならない費用、デンタルローンで支払った場合の扱い、そして申告の手順までを国税庁の資料に沿って整理します。

インプラントが医療費控除の対象になる考え方
医療費控除の対象になるのは、国税庁によると、医師または歯科医師による診療または治療の対価です。健康診断の費用や、医師への謝礼金などは原則として含まれません。
歯の治療については、国税庁の具体例に考え方が示されています。金やポーセレンについては、歯の治療材料として一般的に使用されているといえるため、これらを使った治療の対価は医療費控除の対象になるとされています。一方で、容ぼうを美化するための費用は対象になりません。
インプラントは、失った歯の噛む機能を回復するための治療です。この考え方に照らせば対象になると考えられますが、国税庁の具体例にインプラントという名称が挙がっているわけではありません。審美目的が中心の治療や、判断に迷う費用がある場合は、所轄の税務署に確認してください。
控除額の計算式
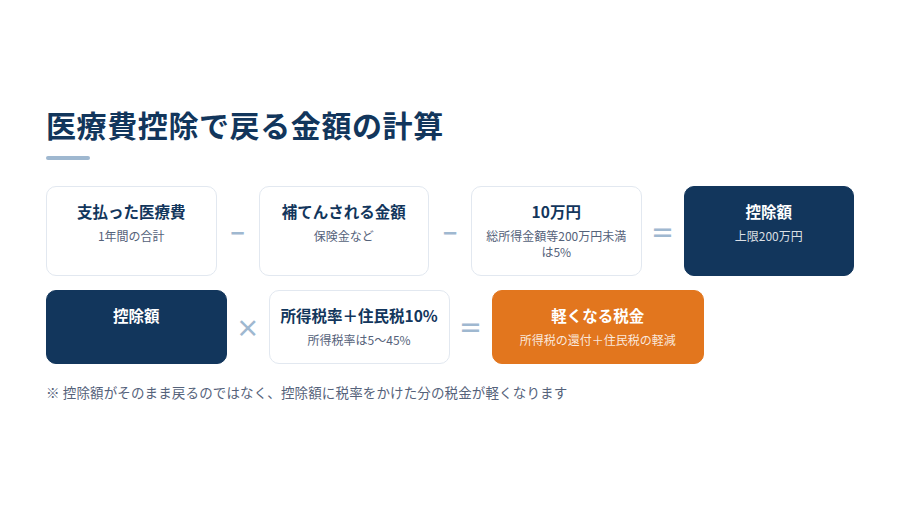
控除額は、国税庁によると次の式で計算します。1年間に実際に支払った医療費の合計から、保険金などで補てんされる金額を差し引き、さらに10万円を差し引いた金額です。上限は200万円です。
差し引く10万円には例外があります。その年の総所得金額等が200万円未満の方は、10万円ではなく総所得金額等の5%を差し引きます。たとえば総所得金額等が150万円の方であれば、差し引くのは7万5,000円です。
ここで注意していただきたいのは、控除額がそのまま戻ってくるわけではないという点です。控除額は課税される所得を減らすもので、実際に軽くなる税金は、控除額に所得税の税率をかけた金額と、翌年度の住民税の軽減分です。総務省によると、住民税の所得割の税率は10%で、所得控除の種類は基本的に所得税と同様とされています。
実際に戻る金額の目安
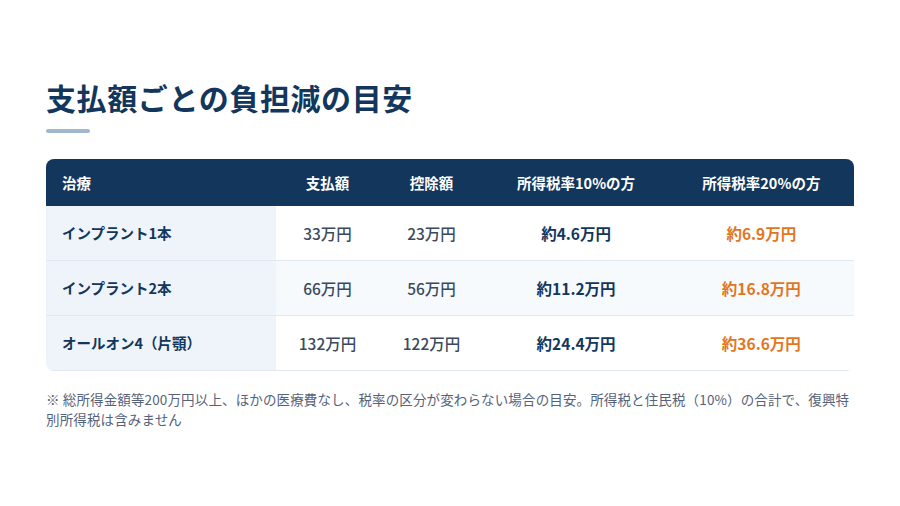
具体的な金額で見てみます。総所得金額等が200万円以上で、ほかに医療費の支払いがない方を想定しています。
インプラント1本33万円を支払った場合、控除額は23万円です。所得税率10%の方であれば、所得税が2万3,000円戻り、翌年度の住民税が2万3,000円軽くなりますので、あわせて約4万6,000円の負担減になります。所得税率20%の方であれば、約6万9,000円です。
2本で66万円の場合は控除額が56万円となり、所得税率10%の方で約11万2,000円、20%の方で約16万8,000円の負担減です。片顎のオールオン4で132万円を支払った場合は控除額が122万円となり、所得税率10%の方で約24万4,000円、20%の方で約36万6,000円になります。
これらは、控除によって所得税の税率の区分が変わらない場合の目安です。控除額が大きいと、税率の低い区分にまたがって計算されることがあります。復興特別所得税も考慮していませんので、正確な金額は税務署か税理士にご確認ください。
対象になる費用とならない費用
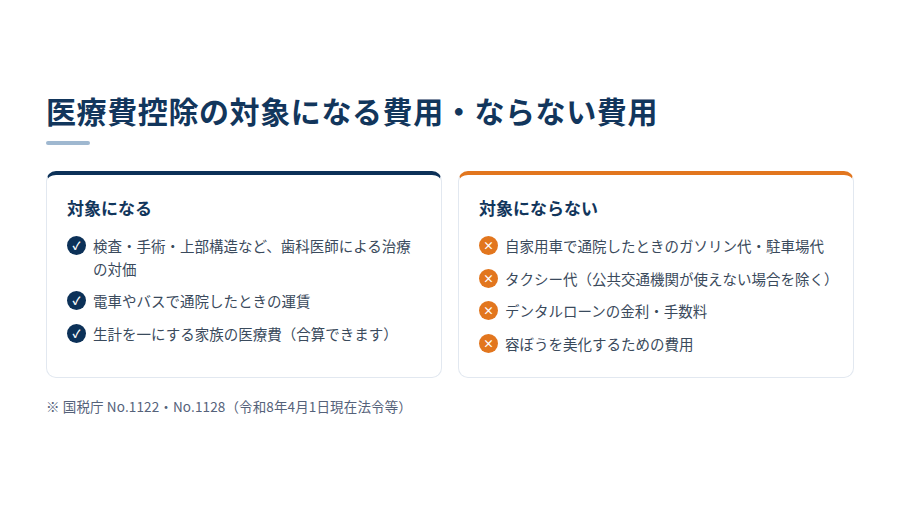
インプラント治療にかかる費用のうち、検査、手術、上部構造など、歯科医師による治療の対価として歯科医院に支払うものが中心になります。
通院のための交通費も対象です。電車やバスの運賃は含められますが、自家用車で通院する場合のガソリン代や駐車場の料金は対象になりません。タクシー代も、電車やバスなどの公共交通機関が利用できない場合を除いて対象外です。通院のたびに、利用した路線と金額を控えておくと申告のときに困りません。
デンタルローンを使った場合の金利や手数料も対象外です。控除の対象になるのは治療費の部分だけで、ローン会社に支払う上乗せ分は含められません。
デンタルローンで支払った場合
デンタルローンやクレジットで支払った場合、いつの年の医療費になるのかが気になるところです。国税庁の具体例では、信販会社が立替払をした金額は、その立替払をした年、つまり歯科ローン契約が成立した年の医療費控除の対象になると示されています。
つまり、月々の返済が何年続いたとしても、治療費の全額は契約が成立した年にまとめて計上します。返済した年ごとに分けて申告するわけではありませんので、ご注意ください。
ローンを使うかどうかで、控除の対象になる治療費の額そのものは変わりません。変わるのは、金利と手数料の分だけ支払総額が増えるという点です。
治療が年をまたぐ場合と、家族の医療費の合算
インプラント治療は、検査から上部構造の装着まで数か月かかります。年末をまたいで支払いが分かれた場合は、それぞれの年に支払った金額ごとに計算します。
この場合、年ごとに10万円が差し引かれる点に注意が必要です。同じ治療でも、1年にまとめて支払った場合と2年に分けて支払った場合では、控除額の合計が変わることがあります。支払いの時期を調整できるかどうかは、治療計画を立てる段階でご相談ください。
もうひとつ見落とされやすいのが家族の分です。医療費控除は、自分のためだけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も合算できます。ご家族の通院費や薬代もあわせると、10万円を超えやすくなります。所得の高い方がまとめて申告すると、軽減される税額が大きくなることがあります。
申告の手順と期限
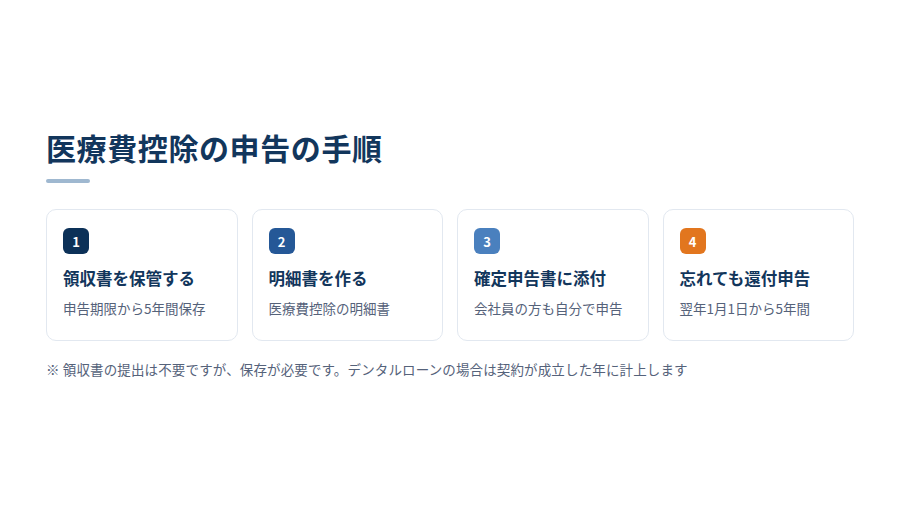
申告は、確定申告で行います。会社員の方でも、医療費控除を受けるには自分で申告が必要です。
手順としては、まず領収書を保管し、それをもとに医療費控除の明細書を作成して、確定申告書に添付します。領収書そのものの提出は不要ですが、確定申告期限から5年を経過する日まで保存しておく必要があります。
申告を忘れていた場合でも、あきらめる必要はありません。国税庁によると、還付申告は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出することができます。数年前にインプラント治療を受けて申告していなかった方も、対象になる可能性があります。
なお、医療費控除は、市販薬の購入を対象にしたセルフメディケーション税制との選択制で、両方を同時に使うことはできません。セルフメディケーション税制の控除額の上限は8万8,000円ですので、インプラント治療を受けた年は、通常の医療費控除のほうが控除額は大きくなります。
当院の費用と、控除を前提にした考え方
当院のインプラントは、埋入手術と被せ物を含めて1本33万円から60万円(税込)、片顎をまとめて支えるオールオン4は132万円から330万円(税込)です。いずれも自由診療のため健康保険は適用されません。初回の歯科用CT・レントゲン検査料と、治療後のメンテナンス費用はいただいていません(メンテナンス費の無料には適用条件があります)。
医療費控除は、治療費を安くする仕組みではなく、支払ったあとに税金の一部が軽くなる仕組みです。治療を決める段階では総額を支払える見通しが必要ですので、控除で戻る分を差し引いた実質的な負担と、支払い方法をあわせて検討していただくのが現実的です。
支払い方法や時期についても、カウンセリングでご相談いただけます。
よくある質問(FAQ)
Qインプラントは医療費控除の対象になりますか。
A
国税庁は、一般的に使われている治療材料を使った歯の治療の対価は対象、容ぼうを美化するための費用は対象外という考え方を示しています。噛む機能を回復するためのインプラント治療は、この考え方に照らして対象になると考えられます。判断に迷う場合は税務署にご確認ください。
Qインプラント1本でいくら戻りますか。
A
総所得金額等が200万円以上でほかに医療費がない方が33万円を支払った場合、控除額は23万円です。所得税率10%であれば、所得税と住民税をあわせて約4万6,000円の負担減が目安です。
Qデンタルローンで払った場合はいつ申告しますか。
A
国税庁の具体例では、歯科ローン契約が成立した年の医療費控除の対象になるとされています。返済が何年続いても、治療費の全額をその年に計上します。金利と手数料は対象外です。
Q通院の交通費も含められますか。
A
電車やバスの運賃は含められます。自家用車で通院した場合のガソリン代や駐車場代は対象外で、タクシー代も公共交通機関が利用できない場合を除いて対象外です。
Q家族の医療費とまとめて申告できますか。
A
できます。生計を一にする配偶者やその他の親族のために支払った医療費は合算できます。
Q去年の治療費をまだ申告していません。
A
還付申告は、その年の翌年1月1日から5年間提出できます。確定申告期間を過ぎていても申告できますので、領収書をそろえて手続きしてください。
インプラントの費用のご相談は足立区の荻原歯科へ
医療費控除で戻る金額は、所得や支払いの時期、ご家族の医療費によって変わります。治療を決める前に総額と支払い方法の見通しを立てておくと、申告の段階で慌てずに済みます。当院は東京都足立区伊興にあり、竹ノ塚エリアからも通いやすい場所で、30分の無料カウンセリングをお取りしています。
初回の歯科用CT・レントゲン検査料はいただいていません。骨の状態を確認したうえで総額をお伝えし、支払い方法や時期についてもご相談に応じます。まずはお気軽にご連絡ください。
参考文献
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」令和8年4月1日現在法令等. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
- 国税庁「No.1122 医療費控除の対象となる医療費」令和8年4月1日現在法令等. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm
- 国税庁「No.1128 医療費控除の対象となる歯の治療費の具体例」令和8年4月1日現在法令等. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1128.htm
- 国税庁「No.2260 所得税の税率」令和8年4月1日現在法令等. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
- 国税庁「No.2030 還付申告」令和8年4月1日現在法令等. https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm
- 総務省「個人住民税」. https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/150790_06.html

医療法人社団
和康会
荻原歯科 OGIHARA DENTAL CLINIC
| 診療時間 | 月 | 火 | 水 | 木 | 金 | 土 | 日祝 |
|---|---|---|---|---|---|---|---|
| 9:00〜12:00 | ● | ● | ● | ● | ● | ● | ― |
| 14:00〜19:00 | ● | ● | ● | ― | ● | ― | ― |
- 休診日
- 木曜午後 / 土曜午後 / 日曜 / 祝日


〒121-0823 東京都足立区伊興4丁目2-2
■ お車でお越しの方
医院に2台分の駐車スペースをご用意しております。
近隣のパーキングをご利用いただいた場合は領収書のご提示で、駐車料金を負担いたします。